Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
Ähnliche Suchbegriffe für Seasonal Content
Top-Angebote
Produkte zum Begriff Seasonal Content:
-
SonicWall Content Filtering Service, 1 Jahr(e)Lizenzterm:1 Jahr(e)Kompatibilität:TZ270Menge pro Packung:1 Stück(e) Allgemeine InformationenHersteller:SonicWall Inc.Hersteller-Artikelnummer:02-SSC-6685Hersteller-Webseite:Marke:SonicWallProduktbezeichnung:SoftwarelizenzierungProdukttyp:SoftwarelizenzLizenzinformationLizenztyp:Abonnement-LizenzValidierungszeitraum:1 Jahr(e)Anzahl:1 LizenzVerschiedenesTAA-konform:Ja SonicWall Content Filtering Service. Lizenzterm: 1 Jahr(e)LizenzLizenzterm1 Jahr(e)KompatibilitätTZ270VerpackungsdatenMenge pro Packung1 Stück(e) SonicWall Content Filtering Service - Abonnement-Lizenz (1 Jahr) - für P/N: 02-SSC-2821, 02-SSC-6447, 02-SSC-6841, 02-SSC-6843, 02-SSC-7305549,10 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **

Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
Top-Angebote
Produkte zum Begriff Seasonal Content:
-
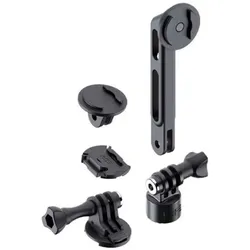
SP Connect SPC+ Content Creator KitNeue Möglichkeiten mit Ihrer Installation. Alles, was Sie brauchen, um Ihrem System eine Action-Kamera hinzuzufügen oder Ihr Telefon an einem POV / Stativ-Ausleger zu befestigen. Kompatibel mit SP CONNECT-Adaptern29,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
G DATA Awareness Trainings + Content Onlyi Individuelles Angebot & persönliche Beratung G DATA Awareness Trainings + Content Only Sie interessieren sich für die G DATA Awareness Trainings + Content Only ? Gerne erstellen wir Ihnen auf Anfrage ein individuelles Angebot, abgestimmt auf Ihre Unternehmensgröße, vorhandene Trainingsstrukturen sowie die gewünschten Awareness-Inhalte. Eine persönliche und unverbindliche Beratung ist ebenfalls jederzeit auf Anfrage möglich. Gemeinsam klären wir, wie Sie die bereitgestellten Trainingsinhalte optimal in Ihre bestehende Lernumgebung integrieren und Ihre Mitarbeitenden nachhaltig für Cyberrisiken sensibilisieren können. G DATA Awareness Trainings + Content Only – Mitarbeitende zur stärksten Sicherheitslinie machen Cyberangriffe, Phishing-E-Mails und Social-Engineering-Attacken gehören heute zu den größten Risiken für Unternehmen jeder Größe. Technische Schutzmaßnahmen allein reichen längst nicht mehr aus. Genau hier setzen die G DATA Awareness Trainings + Content Only an: Sie verwandeln Mitarbeitende gezielt in einen aktiven Bestandteil der IT-Sicherheitsstrategie. Mit praxisnahen Awareness-Schulungen und realistischen Trainingsinhalten aus der G DATA Academy lernen Mitarbeitende, digitale Bedrohungen frühzeitig zu erkennen und richtig darauf zu reagieren. Menschliches Fehlverhalten wird damit nicht zum Risiko, sondern zur ersten Verteidigungslinie gegen Cybercrime. Alle Mitarbeitenden in das Security-Team einbinden Der Kampf gegen Cyberkriminalität kann nicht allein von der IT-Abteilung gewonnen werden. Die G DATA Awareness Trainings verfolgen deshalb einen ganzheitlichen Ansatz: Sämtliche Mitarbeitende werden aktiv in das Sicherheitskonzept integriert – unabhängig von Abteilung, Position oder technischem Vorwissen. Durch verständlich aufbereitete Lernmodule, kontinuierliche Schulungsinhalte und gezielte Awareness-Maßnahmen entsteht ein nachhaltiges Sicherheitsbewusstsein im gesamten Unternehmen. Mitarbeitende lernen, typische Angriffsmuster zu erkennen und im Ernstfall richtig zu handeln. Was bedeutet „Content Only“ bei G DATA Awareness Trainings? Bereitstellung der Trainingsinhalte Beim Modell Content Only stellt G DATA sämtliche Awareness-Inhalte, Schulungsmaterialien und Videos zur Verfügung. Unternehmen erhalten professionelle Security-Awareness-Inhalte direkt aus der G DATA Academy zur eigenen Nutzung. Integration in Ihr eigenes System Die Trainings werden nicht über eine externe Plattform durchgeführt. Stattdessen integrieren Sie die Inhalte flexibel in Ihr bestehendes Lernmanagementsystem (LMS) , Intranet oder internes Schulungsportal. Volle Kontrolle über Schulungen Unternehmen steuern selbst, wann Trainings stattfinden, welche Mitarbeitenden teilnehmen und wie Lernfortschritte intern dokumentiert werden. Die Awareness-Inhalte passen sich somit vollständig an bestehende Prozesse an. Ideal für bestehende Lernplattformen Die Content-Only-Variante eignet sich besonders für Organisationen, die bereits eigene Schulungssysteme betreiben und lediglich hochwertige Inhalte benötigen – ohne zusätzliche Trainingsplattform. Sicherheitsbewusstsein neu gedacht Klassische Pflichtschulungen erreichen selten ihr Ziel. Moderne Awareness-Konzepte setzen deshalb auf Abwechslung, Praxisnähe und Motivation. So wird sicheres Verhalten zur Selbstverständlichkeit – und nicht zur lästigen Aufgabe. 3-Stufen-Modell Story & Interaktion Lernen mit Kontext Inhalte werden in reale Szenarien eingebettet und durch spielerische Elemente ergänzt. Das steigert die Aufmerksamkeit, erleichtert das Verständnis und sorgt dafür, dass neues Wissen nachhaltig im Alltag angewendet wird. Phishing-Simulationen Realistisch trainieren Mitarbeitende erleben täuschend echte Angriffsszenarien und lernen, verdächtige Nachrichten frühzeitig zu erkennen. Direktes Feedback hilft dabei, Fehler zu verstehen und künftig zu vermeiden. Analyse & Transparenz Erfolge sichtbar machen Fortschritte lassen sich klar nachvollziehen: Teilnahmequoten, Lernergebnisse und Reaktionen auf Simulationen. So wird Prävention messbar und Entscheidungen können fundiert getroffen werden. Lerninhalte Alle Themen, die Ihr Team benötigt, um digitale Risiken zu erkennen, richtig zu handeln und Sicherheitsbewusstsein im Arbeitsalltag nachhaltig zu stärken. Themenbereich Inhalt & Ziel Phishing & Datendiebstahl Erkennen betrügerischer E-Mails, Schutz vor Identitäts- und Datenmissbrauch Künstliche Intelligenz Chancen und Risiken von KI, Missbrauchspotenziale und sichere Nutzung Mobil & Remote Arbeiten Sicheres Arbeiten im Homeoffice und unterwegs Malware & Ransomware Schutz vor Schadsoftware, Erkennen von Angriffsmustern Datenschutz Umgang mit personenbezogenen Daten im Arbeitsalltag Arbeiten in der Cloud Sicherer Einsatz von Cloud-Diensten und Plattformen Vorfälle melden Richtiges Verhalten bei Sicherheitsvorfällen Deepfakes Erkennen manipulierter Inhalte und Täuschungsversuche Sensible Informationen Schutz vertraulic...1000,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Ähnliche Suchbegriffe für Seasonal Content
-
SonicWall Content Filtering Service, 1 Jahr(e)Lizenzterm:1 Jahr(e)Kompatibilität:TZ270Menge pro Packung:1 Stück(e) Allgemeine InformationenHersteller:SonicWall Inc.Hersteller-Artikelnummer:02-SSC-6685Hersteller-Webseite:Marke:SonicWallProduktbezeichnung:SoftwarelizenzierungProdukttyp:SoftwarelizenzLizenzinformationLizenztyp:Abonnement-LizenzValidierungszeitraum:1 Jahr(e)Anzahl:1 LizenzVerschiedenesTAA-konform:Ja SonicWall Content Filtering Service. Lizenzterm: 1 Jahr(e)LizenzLizenzterm1 Jahr(e)KompatibilitätTZ270VerpackungsdatenMenge pro Packung1 Stück(e) SonicWall Content Filtering Service - Abonnement-Lizenz (1 Jahr) - für P/N: 02-SSC-2821, 02-SSC-6447, 02-SSC-6841, 02-SSC-6843, 02-SSC-7305549,10 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
REDRAGON SS-551 live content creation controllerÜbernehmen Sie direkte, taktile Kontrolle über Ihre Live-Streams und den Content-Workflow mit einem kompakten, Stream-Deck-ähnlichen Controller von Redragon. 6 programmierbare LCD-Tasten ermöglichen das Zuweisen individueller Symbole, Tastenkürzel und Makros für One-Touch-Aktionen. Drei multifunktionale Drehknöpfe bieten präzise Kontrolle über Lautstärke, Helligkeit und Inhalts-Scrollen. Benutzerdefinierte Profile und breite App-Integration - unterstützt Twitch, YouTube, Discord und Spotify, um Routineaufgaben zu automatisieren. USB Type-C-Anschluss und Kompatibilität mit Windows und macOS für eine unkomplizierte Einrichtung. Ergonomisches, kompaktes Design für komfortable Nutzung während intensiver Arbeitssitzungen.75,49 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
-
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.